Det korte svar
Produktionsudbytte kan her beregnes som godkendt færdig mængde divideret med den afgrænsede inputmængde. Direkte kostpris pr. færdig enhed er de medregnede direkte omkostninger divideret med det godkendte output. Enheder, omkostningsposter og uafsluttede registreringer skal være tydelige.
Aftal hvad input og færdig mængde betyder
Udbytte er kun sammenligneligt, når tæller og nævner beskriver samme afgrænsede produktion. Vælg produktionsordre eller batch, enhed og tidspunkt. Notér, om output er produceret, vejet, kvalitetsgodkendt eller frigivet til salg. En planlagt mængde er ikke et faktisk resultat.
Et masseudbytte i kilo kan være nyttigt, men er ikke et universelt mål for alle processer. Tilsat vand, fordampning, flere råvarer og flere færdigvarer ændrer betydningen. Hvis I fremstiller flere produkter i samme proces, skal både mængdegrundlag og fordeling af omkostninger forklares.
Microsofts produktionsdokumentation adskiller forbrug og output og beskriver registrering af faktiske mængder. Det er et eksempel på systematisk registrering i Business Central. Det er ikke dokumentation for en NoraOS-integration til Business Central eller en bestemt funktion i jeres opsætning.
Regneeksempel: 80 % udbytte giver en anden kilopris
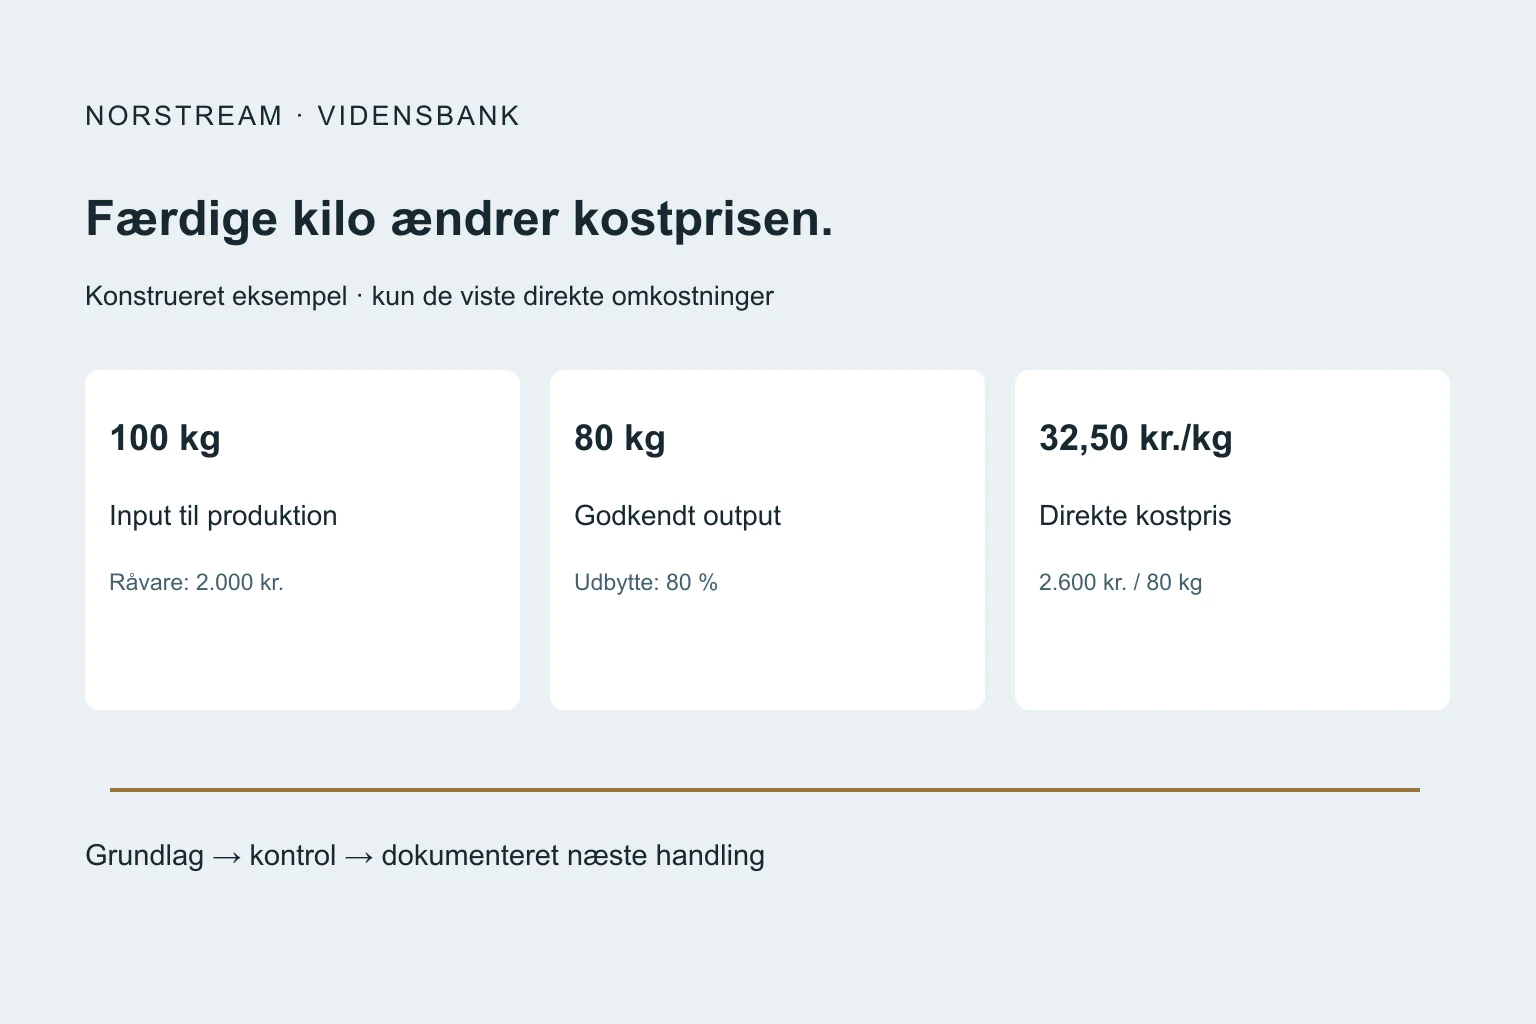
Antag et konstrueret produktionsforløb med 100 kg af én råvare til 20 kr. pr. kg. Råvaren koster 2.000 kr. Forløbet har desuden 400 kr. i registreret direkte løn og 200 kr. i emballage, som i eksemplet henføres til det færdige output. Det viste direkte omkostningsgrundlag er 2.600 kr., eksklusive moms.
Når godkendt output er 80 kg, er masseudbyttet 80 ÷ 100 = 80 %. Den direkte enhedsomkostning bliver 2.600 ÷ 80 = 32,50 kr. pr. færdigt kg. Hvis man i stedet dividerer med de 100 kg input, får man 26 kr. Det tal beskriver en anden nævner og må ikke kaldes kostpris pr. færdigt kg.
I dette forenklede eksempel er der ingen andre produkter eller indtægter fra restmateriale. Faste omkostninger, energi og øvrige poster er ikke medregnet. Eksemplet er derfor hverken en fuld kostpris, en salgspris eller en beregning af virksomhedens overskud.
| Konstrueret grundlag | Beregning |
|---|---|
| Råvare | 100 kg × 20 kr. = 2.000 kr. |
| Direkte løn og emballage | 400 + 200 = 600 kr. |
| Viste direkte omkostninger | 2.600 kr. |
| Godkendt færdigt output | 80 kg |
| Masseudbytte | 80 ÷ 100 = 80 % |
| Direkte kostpris pr. færdigt kg | 2.600 ÷ 80 = 32,50 kr. |
Forklar forskellen i kilo før I kalder den spild
De 20 kg mellem input og godkendt output er en mængdeforskel i eksemplet. Den kan ikke alene fortælle, om materialet er kasseret, fordampet, under behandling eller flyttet til et andet produkt. Dokumentér de faktiske forløb og undgå at tælle samme mængde både som restmateriale og som tab.
Sammenlign kun udbytte mellem produktioner med samme definitioner. En ændret opskrift, råvarekvalitet eller afgrænsning kan ændre procenten uden at vise en forbedring eller forringelse i arbejdet. Sæt forklaringen ved siden af tallet, så indkøb og produktion kan bruge det til den rigtige beslutning.
En foreløbig kostpris skal kunne genkendes
Hvis råvareprisen mangler, eller timerne ikke er registreret, er grundlaget ufuldstændigt. En tom pris må ikke indgå som nul, så produktet ser billigt ud. Vis, hvilke poster der er kendte, hvilke der er skønnede, og hvad der stadig mangler.
Microsoft beskriver, at endelige produktionsomkostninger i Business Central afhænger af afslutning og omkostningsregulering. Andre systemer har deres egne forløb. Det understreger et praktisk kontrolbehov: Gem status og beregningstidspunkt, og afklar senere ændringer før en foreløbig kalkule bruges som fast prisgrundlag.
Brug enhedsomkostningen til den næste afklaring
Et dyrere færdigt kilo kan skyldes råvarepris, lavere output, ændret direkte arbejde eller flere registrerede omkostninger. Undersøg årsagerne hver for sig. Når omkostningsgrundlaget ændres, skal prisvurderingen også have en tydelig version og en ansvarlig.
NoraOS har beregning af direkte produktionskost i det brugerbekræftede produktgrundlag. Afklar hvilke mængder og omkostningsposter den konkrete opsætning bruger. Faste omkostninger er ikke med i den beskrevne direkte beregning. Et godt direkte kostgrundlag er derfor ikke i sig selv dokumentation for fuld lønsomhed.
Hent regneeksemplet, og prøv med konstruerede tal for én afgrænset produktion. Bevar enhed, kilder og status, også når resultatet deles som et enkelt tal. Vurder først derefter, om ændringen kræver bedre registrering, en undersøgelse i produktionen eller en ny prisbeslutning.
Brug det i praksis
Jeres næste skridt
- Afgræns batch, enhed og godkendt output.
- Vis alle medregnede direkte omkostninger.
- Skeln forventet, faktisk og endeligt reguleret grundlag.
- Forklar mængdeforskelle, før de kaldes spild.
- Hold direkte enhedsomkostning og fuld lønsomhed adskilt.
Ofte stillede spørgsmål
Er udbytte altid færdige kilo divideret med råvarekilo?+
Nej. Det er definitionen i dette afgrænsede eksempel. Flere input, tilsætning og flere output kræver en passende og dokumenteret afgrænsning.
Kan direkte kostpris bruges som salgspris?+
Den kan indgå i en prisvurdering, men dækker kun de medregnede poster. Øvrige omkostninger, risiko og ønsket indtjening skal vurderes særskilt.
Kilder og faglig baggrund
De praktiske eksempler og tjeklister er udarbejdet til denne guide. Følgende kilder uddyber de angivne faglige begreber.
Officiel produktdokumentation, opdateret 17. juli 2026 og læst 11. november 2026. Metodebaggrund om faktiske mængder; ingen påstand om NoraOS-integration.
Officiel produktdokumentation, opdateret 17. juli 2026 og læst 11. november 2026. Omkostningsregulering gælder det beskrevne system. Alle tal og formler i guiden er konstruerede.
Fra guiden til jeres arbejdsgang
Brug et afgrænset pilotforløb til at teste metoden på jeres data og undtagelser.
Udgivet af Norstream med AI-assisteret udarbejdelse. Eksempler er illustrative, medmindre andet er angivet. Tilpas metoder og kontroller til jeres systemer og faglige ansvar.
Har du en rettelse eller et spørgsmål?Tag ét afgrænset forløb med
Gennemgå datagrundlag, kontrol og ansvar med Norstream. Brug et anonymiseret eksempel, og afklar den konkrete opsætning.
Afklar jeres arbejdsgang