Det korte svar
Afstemning af hovedbog og samlekonti sammenholder en kontos saldo med de detaljerede poster, som skal forklare den. Brug samme selskab, skæringsdato, valuta og bogføringsstatus. En difference kræver undersøgelse; den beviser ikke alene en bogføringsfejl.
Hvad skal samlekontoen stemme med?
En samlekonto samler typisk beløb fra et underliggende område, eksempelvis debitorer eller kreditorer. Hovedbogen viser den samlede saldo, mens de detaljerede poster forklarer, hvilke kunder, leverandører og bevægelser den består af. Kontoplan og systemopsætning afgør, hvilke konti der hører til afstemningen.
Begynd derfor med at skrive den konkrete sammenhæng ned: hvilke hovedbogskonti, hvilke poster og hvilken dato. Flere samlekonti eller valutaer kan gøre en enkelt liste utilstrækkelig. En opgørelse over kun forfaldne fakturaer kan heller ikke forklare en konto, der indeholder alle åbne poster.
Erhvervsstyrelsens vejledning beskriver forbindelsen fra regnskab gennem bogføring til bilag samt dokumentation for registreringerne. Arbejdsmetoden her er et praktisk forslag til undersøgelse, ikke en udtømmende lovpligtig afstemningsplan.
Fastlås grundlaget, før I trækker tallene fra hinanden
Vælg samme selskab og skæringsdato på begge sider. Notér om udtrækkene omfatter bogførte poster eller også kladder, og om datoen er bogføringsdato eller en anden datotype. Brug en historisk opgørelse pr. skæringsdato, hvis I afstemmer en afsluttet periode. Dagens åbne poster kan have ændret sig siden da.
Kontrollér også valuta og fortegn. En rapport i fakturavaluta kan ikke uden videre lægges sammen med hovedbogens regnskabsvaluta. Kreditsaldi må ikke forsvinde gennem et filter, blot fordi de vender modsat de fleste poster. Dokumentér om beløb er omregnet, og efter hvilket grundlag.
Hvis én liste kommer direkte fra økonomisystemet og den anden fra en datakopi, skal seneste gennemførte opdatering kunne ses. Et manglende importtrin er et andet problem end en forkert postering. Stop den faglige konklusion, hvis dækningen ikke kan afklares.
Regneeksempel: find de 3.000 kr., før I retter noget
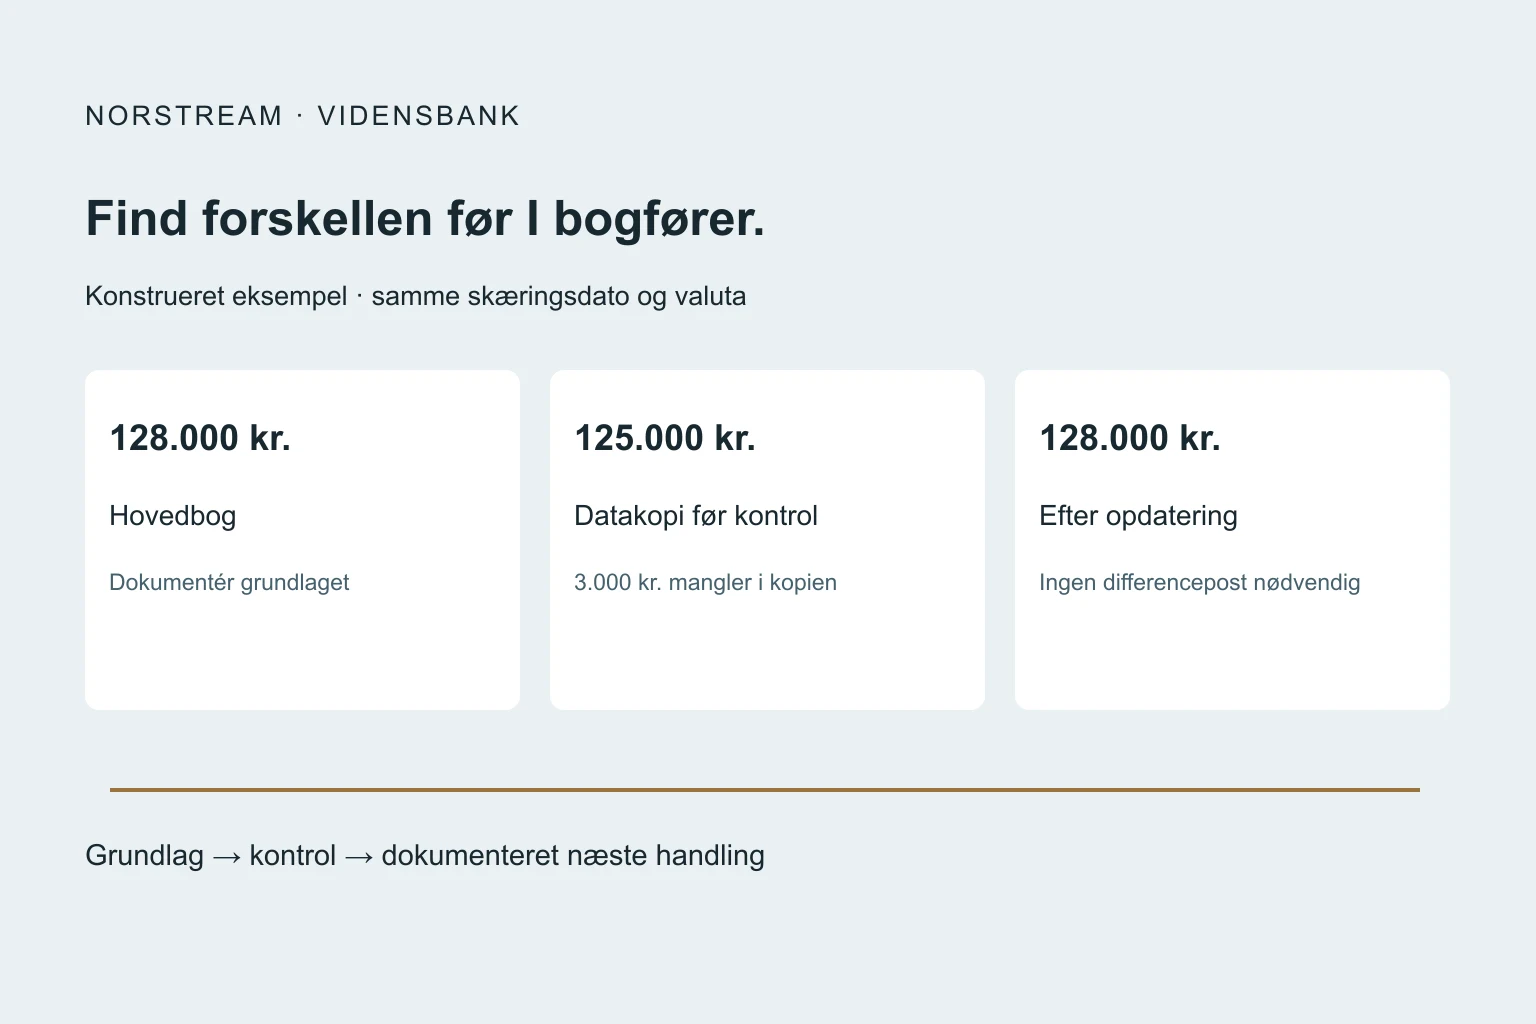
Antag to konstruerede udtræk i samme regnskabsvaluta. Hovedbogens saldo er 128.000 kr., mens den detaljerede debitoropgørelse summerer til 125.000 kr. Differencen beregnes her som hovedbog minus debitoropgørelse: 3.000 kr. Det siger, hvor undersøgelsen begynder, ikke hvilken konto en rettelse skal ramme.
I eksemplet viser en efterfølgende kontrol, at en bogført faktura på 3.000 kr. mangler i den lokale datakopi. Når den kopierede opgørelse er opdateret og kontrolleret, viser begge sider 128.000 kr. Der blev ikke fundet grundlag for at bogføre en differencepost i dette tænkte forløb.
Den samme talforskel kunne have en anden årsag i en anden virksomhed. Undersøg eksempelvis filtre, efterposteringer, kontoskift og direkte posteringer på samlekontoen. Vælg forklaringen ud fra de konkrete poster og bilag, aldrig ud fra beløbet alene.
| Konstrueret kontrol | Beløb |
|---|---|
| Hovedbog | 128.000 kr. |
| Debitoropgørelse før opdatering | 125.000 kr. |
| Difference | 3.000 kr. |
| Manglende faktura i datakopi | 3.000 kr. |
| Debitoropgørelse efter kontrolleret opdatering | 128.000 kr. |
Følg forskellen tilbage til posterne
Gem begge udtræk med tidspunkt og filterbeskrivelse. Find derefter den første periode eller bevægelse, hvor de holder op med at stemme. Undersøg reference, dato, valuta, konto og eventuel tilbageførsel. En samlet difference kan bestå af flere poster, der delvist udligner hinanden.
Når en afvigelse er forklaret, skal den ansvarlige kunne se, om næste handling er en dataopdatering, en faglig vurdering eller en godkendt regnskabsrettelse. Gem begrundelsen, og kør sammenligningen igen på det aftalte grundlag. En grøn status uden det anvendte datagrundlag er svær at efterprøve.
Bankafstemning besvarer et andet spørgsmål
Bankafstemning sammenholder bankbevægelser med de relevante registreringer. Afstemning af en debitorsamlekonto undersøger sammenhængen mellem hovedbog og debitorposter. De to kontroller kan pege på samme betaling, men den ene erstatter ikke den anden.
NoraOS har hovedbog som et område i regnskabskontrollen. Anvendelsen afhænger af datagrundlag, adgang og opsætning. e-conomic er den dokumenterede økonomiintegration. Afklar især, hvad der er med i datakopien, før et kontrolfund bruges til en bogføringsbeslutning. Et resumé fra Nora Assistant udvider ikke automatisk kontrollens dækning.
Kasseafstemning kontrollerer en anden beholdning
En fysisk kasse skal sammenholdes med startbeholdning, kontantsalg, retur og øvrige dokumenterede kontantbevægelser. Z-rapporten samler salgsgrundlaget, mens optællingen viser pengene i skuffen. Brug den kontrol til at forklare kassens difference, før resultatet indgår i den efterfølgende bogføringskontrol.
Brug det i praksis
Jeres næste skridt
- Beskriv konti og detaljer, som skal forklare saldoen.
- Brug samme selskab, skæringsdato, valuta og status.
- Kontrollér filtre og opdatering før vurderingen.
- Følg forskellen til konkrete poster og bilag.
- Gem beslutning og genkontrollér efter opfølgningen.
Ofte stillede spørgsmål
Skal en difference automatisk bogføres?+
Nej. Afklar først datadækning og den konkrete årsag. En datakopi, der mangler en post, løses ikke med en ekstra postering i regnskabet.
Er en saldo på nul bevis for, at alt stemmer?+
Nej. Manglende eller forkert afgrænsede data kan også give nul, og flere fejl kan udligne hinanden. Dækning og poster skal kunne kontrolleres.
Kilder og faglig baggrund
De praktiske eksempler og tjeklister er udarbejdet til denne guide. Følgende kilder uddyber de angivne faglige begreber.
Myndighedsbaggrund om transaktionsspor og kontrolspor, læst 11. november 2026. Kontrolforløbet og alle beløb er redaktionelle eksempler.
Fra guiden til jeres arbejdsgang
Brug et afgrænset pilotforløb til at teste metoden på jeres data og undtagelser.
Udgivet af Norstream med AI-assisteret udarbejdelse. Eksempler er illustrative, medmindre andet er angivet. Tilpas metoder og kontroller til jeres systemer og faglige ansvar.
Har du en rettelse eller et spørgsmål?Tag ét afgrænset forløb med
Gennemgå datagrundlag, kontrol og ansvar med Norstream. Brug et anonymiseret eksempel, og afklar den konkrete opsætning.
Afklar jeres arbejdsgang